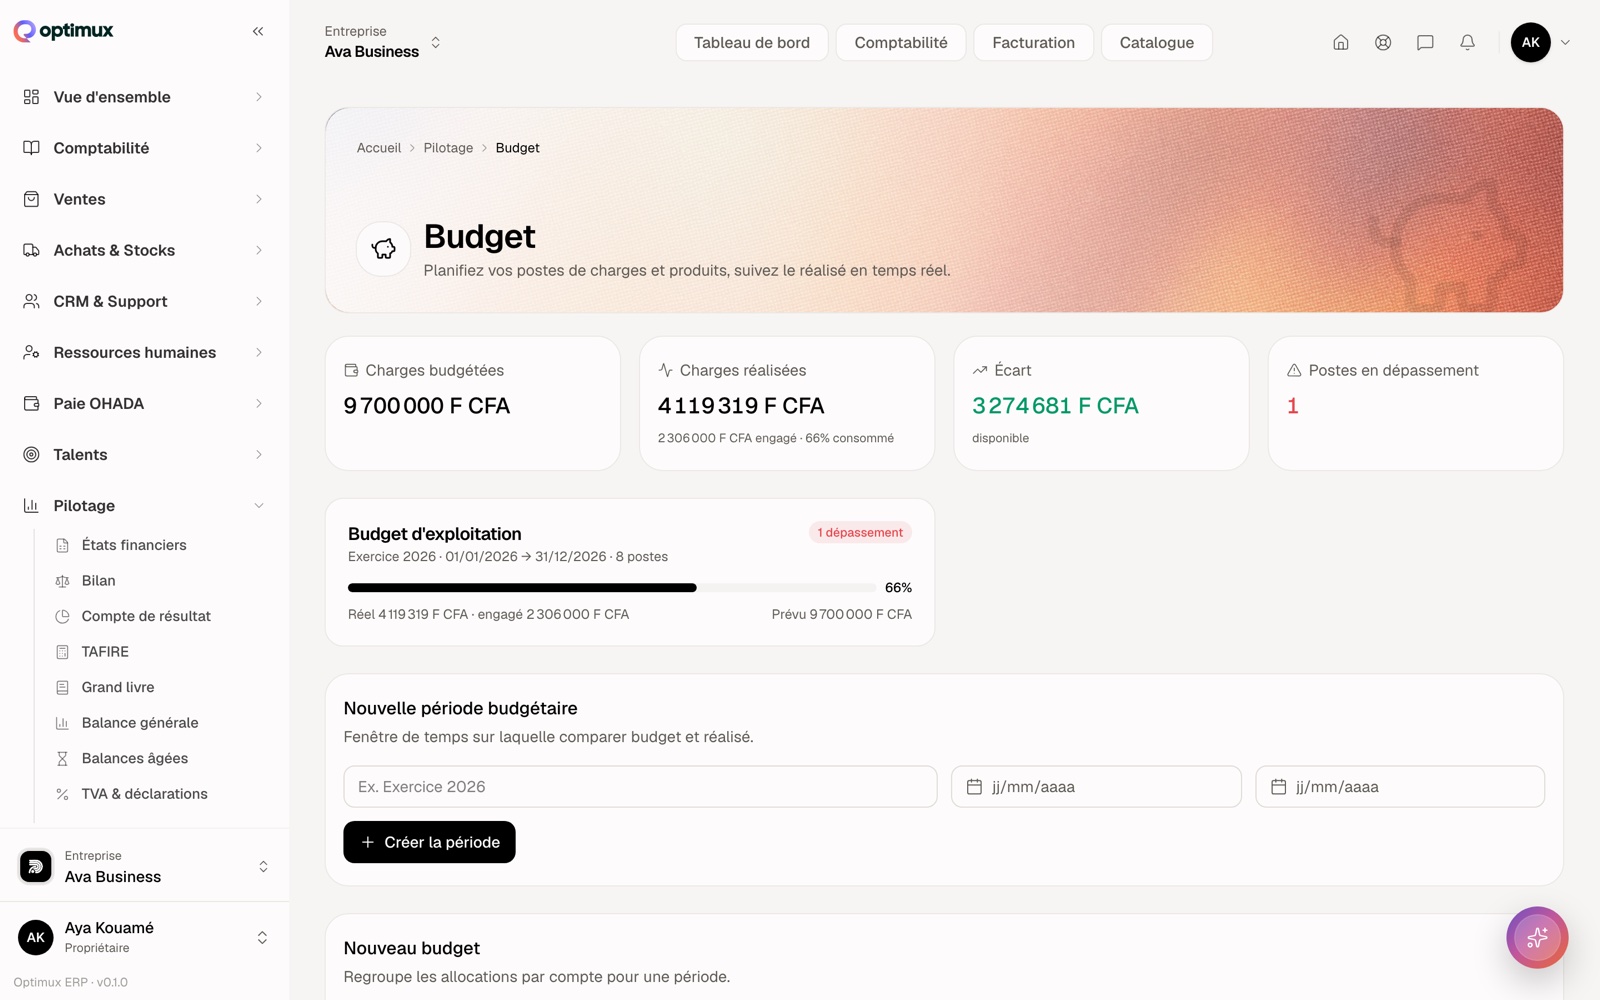
Le budget se construit dans Pilotage › Budget.
Deux objets, dans cet ordre
D'abord une période budgétaire — la fenêtre de temps sur laquelle comparer budget et réalisé. Un nom, une date de début, une date de fin. L'exercice comptable est le choix habituel.
Ensuite un budget, rattaché à cette période. Il regroupe les postes. Si vous tentez l'inverse, l'écran vous le dit : créez d'abord une période budgétaire.
Un poste est un compte comptable
On n'invente pas ses lignes de budget : on choisit un compte du plan comptable et on lui donne un budget prévu (FCFA). C'est ce qui permet au réalisé de se calculer tout seul, à partir de vos écritures.
Et tout compte n'est pas budgétable :
Seuls les comptes de charges (classe 6) et de produits (classe 7) se budgètent.
C'est logique : un budget porte sur ce que vous dépensez et ce que vous gagnez, pas sur ce que vous possédez. Une banque ou un stock ne se budgète pas, il se constate.
Réalisé, engagé — deux choses différentes
Le tableau de bord affiche trois montants, et le deuxième est celui qu'on oublie :
- Charges budgétées — ce que vous avez prévu.
- Charges réalisées — ce qui est déjà comptabilisé.
- Engagé — ce qui est commandé mais pas encore facturé.
Un poste peut sembler sain au réalisé et déjà dépassé une fois l'engagé compté. Le pourcentage consommé tient compte des deux.
Les dépassements
La tuile Postes en dépassement compte les lignes où le réalisé a franchi le prévu, et la carte du budget porte la même alerte. C'est le seul endroit à regarder si vous n'avez qu'une minute.
Ce qui vous sera refusé
La date de fin doit suivre la date de début.
Ce compte n'existe pas au plan comptable.
Période budgétaire introuvable.
Cette page n'a pas répondu à votre question ? Écrivez-nous — on répond, et votre question devient souvent le tutoriel suivant.